

 구글 검색 선호 출처로 추가 ↗


직거래 등 신기술 도입 통해 비용절감…소비자 혜택 확대 ‘기대’
업계선 우려 섞인 시선…"심사서 가맹점 확보 등 쉽지 않을 것"
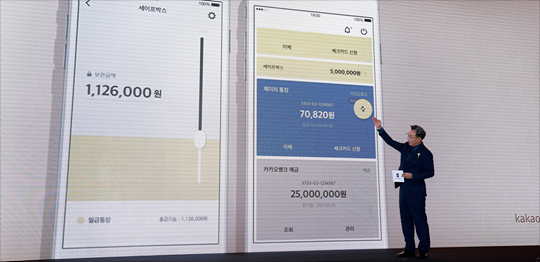 최근 금융권의 메기로 불리며 연일 신기록을 갈아치우고 있는 인터넷전문은행들이 내년 중 신용카드사업 확대 방침을 천명하면서 돌풍을 예고하고 있다. 그동안 보지 못한 신기술을 무기로 소비자 혜택 확대 등의 기대감이 커지는 한편 업권 내부에서는 사실상 쉽지 않을 것이라는 우려도 나오고 있다.
ⓒ카카오뱅크
최근 금융권의 메기로 불리며 연일 신기록을 갈아치우고 있는 인터넷전문은행들이 내년 중 신용카드사업 확대 방침을 천명하면서 돌풍을 예고하고 있지만 기대보다는 우려의 목소리가 커지고 있다. '앱투앱' 결제서비스와 같은 신기술을 무기로 소비자 혜택 확대 등의 기대감이 커지고 있지만 업권 내부에서는 사실상 기존 체계를 뛰어넘는 것이 한계가 있을 것이라는 분석이다.
31일 금융권에 따르면 카카오뱅크는 내년 상반기 신용카드사업 진출을 목표로 태스크포스(TF)팀을 구성하고 신용카드사업 진출 인허가와 함께 새 금융결제 서비스를 준비하고 있다. 이른바 스마트폰 앱을 통해 소비자와 가맹점을 직접 연결하는 앱투앱 방식의 직거래 서비스다.
지난 2016년 2월부터 신용카드 사업을 추진해 왔던 카카오뱅크는 기존 카드사들이 그동안 온·오프라인 결제의 중간상 개념으로 활용해왔던 PG(전자결제대행), 밴(VAN 부가통신망)사 대신 ‘앱투앱’ 결제서비스를 업계 최초로 도입한다는 계획을 발표했다.
비밀번호를 누르는 순간 고객계좌에 담긴 돈이 판매자 계좌로 전달되는 계좌이체 방식으로 중간자 없이 구매자가 직접 판매자에게 대금을 이체할 수 있어 최대 2.5%에 달하던 가맹점 수수료를 규모에 관계없이 0.5%까지 낮출 수 있다. 또한 최소한의 영업비용을 바탕으로 고객들에게 많은 혜택을 제공할 수 있다는 점에서 최근 소비자들에게 강하게 어필하고 있다.
케이뱅크도 내년 초에는 신용카드업무를 시작하겠다는 계획이다. 현재는 당국 인가를 받기 위한 막바지 작업을 진행 중에 있으며, 이를 기반으로 신용대출과 신용카드 발급 등 영역을 확대하겠다는 구상이다.
하지만 여전히 인터넷전문은행이 기존 카드사들의 시장 점유율을 빼앗기에는 아직까지 이 시장의 장벽이 높다는 지적이다. 다.
카카오뱅크는 최근 롯데그룹과 유통 및 금융 부문 융합을 위한 업무협약을 체결하면서 롯데백화점과 롯데마트 120여 곳과 슈퍼마켓 540여 곳 등 전국 2만5000여곳의 엘페이 가맹점을 확보했다. 그러나 여전히 오프라인 결제 시 가장 중요한 사안으로 분류되는 결제 편의성과 속도, 가맹점 인프라 측면에서 기존 카드사에 미치지 못하고 있다.
또 현 결제 시스템 상 고객 계좌에 잔액이 있어야만 결제가 가능하다는 점에서 신용카드 업무보다는 체크카드에 가깝다는 지적도 제기된다. 결국 실제 신용카드 발급과 신용대출 등 본격적으로 여신업무로 확대될 경우 그에 따른 카드 심사와 리스크 관리 문제, 자본 확충 및 인력 확충 문제 등의 고민 역시 따르게 될 것이라고 우려했다.
한편 계좌이체 방식의 간편결제 서비스에 여전법 논란이 불거지기도 했다. 금융위는 고객들이 신용카드 사용보다 계좌이체 간편결제로 더 많은 혜택을 받을 경우 신용카드를 제한하는 것과 유사해 여전법 19조(신용카드가맹점은 신용카드로 거래한다는 이유로 신용카드 결제를 거절하거나 신용카드회원을 불리하게 대우하지 못한다)를 위반할 여지가 있다고 해석해 해당 서비스 도입이 중단된 것으로 알려졌다. 결국 이와 유사한 형태를 가진 카뱅 앱카드 서비스에도 어떤 영향을 미칠지 관심이 쏠리고 있다.
업계의 한 관계자는 “이미 포화상태에 이르러 하락세에 봉착한 카드업권 내에서 새 주자의 진입은 결국 한 파이를 놓고 뺏고 빼앗기는 싸움이 될 뿐”이라며 “후발주자 입장에서 1%의 점유율 올리기가 좀처럼 쉽지 않은 상황에서 초반 눈길끌기용 마케팅만으로는 절대 버티지 못한다는 점을 감안하면 자본확충과 고객 리스크 관리 등에 대한 철저한 사전 준비가 필요할 것”이라고 지적했다.
©(주) 데일리안 무단전재 및 재배포 금지

 네이버에서 데일리안 구독하기
 다음에서 데일리안 구독하기


 실시간 랭킹뉴스



댓글 쓰기