

 구글 검색 선호 출처로 추가 ↗


원리금 비보장형 14% 육박 '원동력'
퇴직연금 시장 둘러싼 경쟁 '가속도'
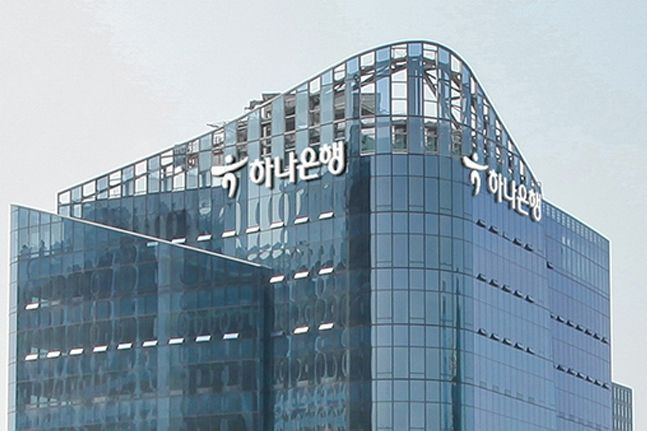 서울 을지로 하나은행 본점 전경. ⓒ하나은행
하나은행의 지난해 개인형퇴직연금(IRP) 상품 전체 수익률이 국내 은행들 중 유일하게 6%를 넘어서며 선두를 차지한 것으로 나타났다. 자산운용 성과에 따라 격차를 크게 벌릴 수 있는 원리금 비보장 상품에서 14%에 가까운 수익률을 거두며 원동력이 된 모습이다.
급속한 고령화로 퇴직연금 시장의 꾸준한 성장이 점쳐지는 가운데, 특히 IRP가 그 중심에 설 것으로 보이면서 수익률을 둘러싼 은행권의 경쟁은 더욱 치열해질 것으로 보인다.
29일 은행연합회에 따르면 지난해 은행들의 연간 IRP 수익률은 평균 5.38%를 기록했다. 이는 각 은행의 원리금 보장형과 비보장형 상품별 수익률에 해당 적립금 규모를 가중해 산출한 결과다.
IRP는 직장인이 노후 대비 자금을 스스로 쌓아 가거나 혹은 이직할 때 받는 퇴직금을 적립한 다음, 55세 이후에 연금이나 일시금으로 찾아 쓰기 위해 가입하는 퇴직연금 제도 중 하나다.
은행별로 보면 하나은행의 IRP 수익률이 6.32%로 최고였다. 이어 DGB대구은행(5.84%)과 KB국민은행(5.77%), 신한은행(5.71%) 등의 IRP 수익률이 5%대 중·후반으로 높은 편이었다.
이밖에 ▲광주은행(5.32%) ▲우리은행(5.26%) ▲BNK부산은행(5.17%) ▲NH농협은행(5.08%) ▲BNK경남은행(5.03%)의 IRP 수익률이 5%대를 나타냈다. KDB산업은행과 IBK기업은행의 해당 수치는 각각 4.98%와 4.67%로 4%대에 그쳤다.
유형별로는 원리금 비보장형 IRP의 수익률이 평균 13.32%로 원리금 보장형(3.45%)을 크게 웃돌았다. 아무래도 보다 공격적 투자가 가능한 원리금 비보장형 상품이 보다 높은 수익률을 찍었다. 다만 적립금은 원리금 보장형이 38조6468억원으로 원리금 비보장형(10조7484억원)보다 세 배 이상 규모가 컸다.
하나은행의 상대적으로 높은 IRP 수익률을 낼 수 있었던 것도 원리금 비보장형의 덕이 컸다. 하나은행의 원리금 비보장형 IRP 수익률은 13.93%로, 국민은행(13.32%)·신한은행(12.56%)·우리은행(12.40%) 등 다른 시중은행들을 웃돌았다. 반면 원리금 보장형 IRP 수익률은 하나은행이 3.66%로 신한은행(3.68%)보다 낮았고, 국민은행(3.62%)·우리은행(3.55%)과도 큰 차이가 없는 수준이었다.
이같은 수익률은 IRP 영업에서 핵심일 수밖에 없다. IRP는 확정급여(DB)형이나 확정기여(DC)형 등 다른 퇴직연금에 비해 자산운용이 자유롭기 때문이다. 연간 최대 700만원까지 최대 16.5%의 세액공제 혜택을 받을 수 있다는 측면도 주요 장점으로 꼽힌다.
IRP는 지속 성장하는 퇴직연금 시장에서도 핵심이 될 전망이다. 한국투자신탁운용은 매년 가입자 수와 근속연수 등을 가정해 국내 퇴직연금 시장이 연평균 약 9.4% 성장할 것으로 내다봤다. 지난해 말 기준 퇴직연금 시장은 2022년 당시 예상치보다 5조원 증가한 382조원을 기록했고, 10년 후에는 이보다 약 2.5배 성장한 940조원에 이를 것이란 추정이다.
퇴직연금 제도별로 보면 향후 10년 간 IRP는 3.8배로 가장 큰 성장세를 보이며 시장을 확대할 것으로 분석됐다. DB형과 DC형은 각각 1.9배, 2.6배 성장할 것으로 예측됐다.
김석진 한투운용 OCIO컨설팅부 부장은 "우리나라의 60세 이상 인구가 현재 1370만명에서 10년 후에는 1870만명까지 증가할 것으로 예상됨에 따라 퇴직연금 시장에 대한 수요가 높아질 것으로 보인다"며 "고연령대 이직자와 은퇴자 비중이 늘어나며 상대적으로 IRP 시장이 빠르게 확장될 가능성이 크다"고 설명했다.

 네이버에서 데일리안 구독하기
 다음에서 데일리안 구독하기


 실시간 랭킹뉴스




댓글 쓰기