


 구글 검색 선호 출처로 추가 ↗


예수부채 비중 70%대로 낮아졌지만
유동성 확보에 절대적인 영향력 아직
연말 고금리 '출혈 경쟁' 재현의 '이면'
 4대 은행 본점 전경. ⓒ각 사
국내 4대 은행이 조달하고 있는 자금 가운데 예금과 적금이 차지하는 비중이 80% 아래까지 떨어진 것으로 나타났다. 이들 은행이 확보한 예·적금이 올해 들어서도 여전히 8조원 넘게 늘었음을 감안하면, 다른 자금원이 이보다 더 많이 확대되며 포트폴리오가 다양해졌다는 뜻이다.
하지만 1년여 전 금융시장의 유동성 가뭄 당시 돈줄을 찾던 은행권이 결국 고금리 예·적금 출혈 경쟁을 벌여야 했고, 그 후폭풍이 최근 다시 몰아치고 있는 현실을 감안하면 지금과 같은 자금 조달 구조는 언제든 아킬레스건이 될 수 있다는 지적이다.
7일 금융감독원에 따르면 올해 3분기 말 기준 KB국민·신한·하나·우리은행 등 4개 은행의 총 부채에서 예수부채가 차지하는 비중은 78.0%로 지난해 말보다 2.0%포인트(p) 낮아졌다. 예수부채는 금융사가 고객으로부터 받아 둔 돈 일체를 가리키는 표현으로, 은행에서는 사실상 예금과 적금이 대부분이다.
은행별로 보면 국민은행의 예수부채 비중이 77.1%로 같은 기간 대비 1.8%p 떨어지며 최저를 기록했다. 하나은행 역시 77.5%로, 신한은행은 78.4%로 각각 1.6%p와 2.5%p씩 해당 수치가 하락했다. 우리은행의 예수부채 비중도 79.0%로 2.1%p 낮아지며 70%대로 내려왔다.
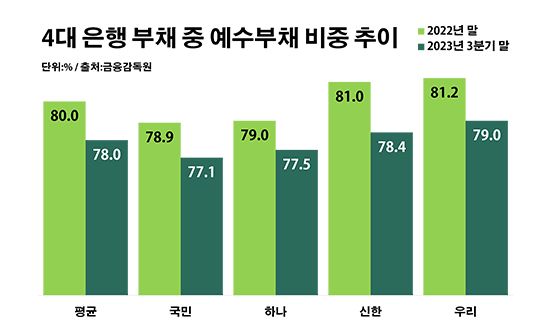 4대 은행 부채 중 예수부채 비중 추이. ⓒ데일리안 부광우 기자
그렇다고 은행권의 예·적금 파이 자체가 역성장한 것은 아니었다. 예금과 적금이 꾸준히 늘고는 있지만, 자금 조달에서 차지하고 있는 의존도는 완화되고 있다는 얘기다.
실제로 조사 대상 기간 동안 4대 은행의 예수부채 총 잔액은 1461조8421억원으로 0.6%(8조2089억원) 증가했다. 국민은행의 예수부채가 386조3578억원으로 1.2% 늘며 최대였다. 신한은행도 374조7489억원으로, 하나은행은 367조9177억원으로 각각 0.4%와 2.2%씩 관련 액수가 증가했다. 우리은행의 예수부채만 332조8177억원으로 1.8% 감소했다.
하지만 아직도 은행의 자금 조달 방식에서 예금과 적금의 영향력은 절대적이다. 연말이 되면서 불이 붙고 있는 은행권의 수신 금리 경쟁의 이면에도 알게 모르게 이런 현실이 작용하고 있다.
은행들이 최근 예·적금 이자율을 올리고 나선 배경에는 지난해 이맘때 불었던 유동성 확보 경쟁의 후폭풍이 자리하고 있다. 당시 갑작스런 고금리로 인해 금융사들은 자금 조달에 난항을 겪었고, 은행들은 이에 대한 대안으로 경쟁적으로 높은 이자율의 예·적금 상품을 내놨다. 그런데 1년여의 시간이 흐르면서 해당 상품들의 만기가 다가오자, 또 다시 대규모 자금을 마련해야 하는 상황이다.
실제로 은행권의 정기예금에서 1년 안에 만기를 맞는 잔액 규모는 한 해 동안에만 165조원 넘게 불어나며 1000조원을 돌파한 상태다. 올해 상반기 말 기준 19개 전체 은행들의 잔존 만기 1년 미만 정기예금 잔액은 총 1030조5414억원으로 전년 동기 대비 19.2%(165조8770억원) 늘었다.
금융권 관계자는 "어떤 금융사든 자금 조달과 운용의 경로는 다양할수록 리스크를 분산하는데 유리하다"며 "이런 측면에서 예수금과 대출에 지나치게 집중돼 있는 국내 은행권의 자금 구조도 점차 다각화해 나갈 필요가 있다"고 말했다.

 네이버에서 데일리안 구독하기
 다음에서 데일리안 구독하기


 실시간 랭킹뉴스




댓글 쓰기