

 구글 검색 선호 출처로 추가 ↗


이자율 4% 미만 계약 비중 49.6%
소상공인 지원 국책銀 역할 '든든'
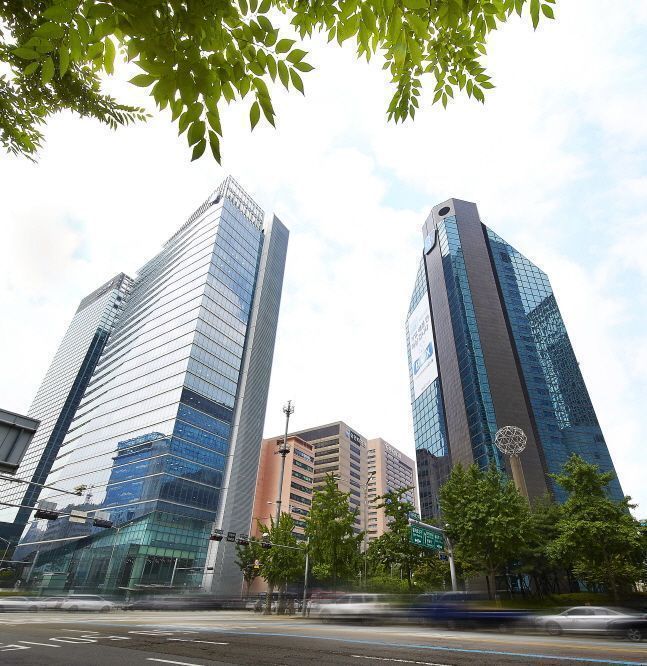 서울 을지로 IBK기업은행 본점 전경. ⓒIBK기업은행
IBK기업은행이 자영업자들에게 내주고 있는 대출의 절반가량은 이자율이 3%대 이하인 것으로 나타났다. 개인사업자들이 다른 일반 시중은행에서 이처럼 저금리로 대출을 받기가 사실상 하늘의 별 따기에 가까운 현실과 비교하면 크게 대조적이다.
신종 코로나바이러스 감염증(이하 코로나19) 사태를 계기로 중소기업을 지원하는 국책 금융기관으로서의 역할을 더욱 톡톡히 해 온 기업은행이 최근 고금리에 허덕이고 있는 소상공인들에게 다시 한 번 단비가 돼 주는 모습이다.
3일 은행연합회에 따르면 국내 은행들이 올해 3월부터 5월 달까지 석 달 동안 취급한 개인사업자 대출 가운데 연 이자율이 4%를 밑도는 계약의 비율은 평균 9.0%였다.
다만 은행별로 보면 기업은행의 저금리 자영업자 대출 비중이 압도적으로 큰 편이었다. 같은 기간 기업은행에서 나간 개인사업자 대출 중 반절에 가까운 49.6%에 이자율 4% 미만의 저금리가 매겨졌을 정도였다.
반면 대형 은행의 자영업자 대출 가운데 이처럼 낮은 금리가 책정된 사례는 많아야 10분의 1에 그쳤다. 실제로 5대 은행의 개인사업자 대출에서 금리 4% 미만 계약이 차지하는 비중은 각각 ▲KB국민은행 4.7% ▲NH농협은행 9.1% ▲우리은행 9.5% ▲하나은행 10.7% ▲신한은행 10.9% 등에 머물렀다.
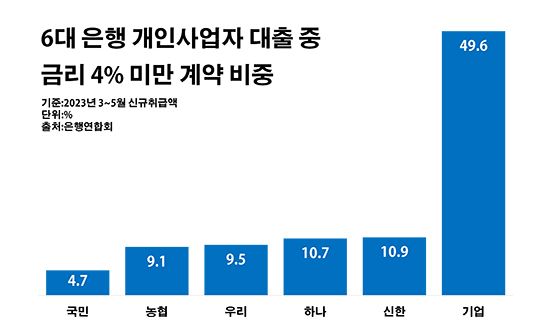 6대 은행 개인사업자 대출 중 금리 4% 미만 계약 비중. ⓒ데일리안 부광우 기자
상황이 이렇다 보니 자영업자 대출의 전반적인 이자율을 살펴봐도 기업은행의 조건이 유리한 편이었다. 조사 대상 기간 기업은행의 개인사업자 대출 평균 금리는 4.46%로 은행권에서 유일하게 5%에 미치지 못했다. 5대 은행의 해당 이자율은 ▲우리은행 5.53% ▲국민은행 5.41% ▲하나은행 5.31% ▲농협은행 5.28% ▲신한은행 5.27% 등으로 모두 5%를 웃돌았다.
가뜩이나 기업은행은 코로나19 이후 경제적 어려움에 빠진 자영업자와 소상공인 등 중소기업에 대한 자금 지원을 도맡아 온 곳이다. 그럼에도 계속해서 저금리로 자금을 공급하면 대출 수요가 더 쏠릴 가능성이 크다. 그럼에도 다른 민간 은행들과 달리 중소기업을 돕기 위한 취지의 국책 은행인 만큼 차별화를 유지하는 모양새다.
기업은행의 중소기업 대출 규모는 국내 은행권에서 단연 선두다. 기업은행의 지난해 말 중소기업 대출 잔액은 219조5909억원으로, 코로나19가 기승을 부리기 직전인 2019년 말보다 35.4% 늘었다. 이로써 기업은행의 중소기업 대출 보유량은 사상 최대치를 다시 경신했다.
대형 시중은행들 각각의 해당 금액은 100조원대로 아직 기업은행과의 격차가 상당한 수준이다. 국민·신한·하나·우리은행 등 4대 은행의 중소기업 대출 총액은 486조9470억원으로 같은 기간 대비 34.7% 증가했다.
이런 와중에도 비교적 저금리로 지속되는 기업은행의 대출은 소상공인 입장에서 더욱 반가운 소식일 수 있다. 지난해부터 금리가 치솟으면서 이자 부담이 급격히 불어나고 있는 시점이기 때문이다.
한국은행은 지난해 4월부터 올해 1월까지 사상 처음으로 일곱 차례 연속 기준금리를 인상했다. 이중 7월과 10월은 기준금리를 한 번에 0.5%포인트(p) 올리는 빅스텝을 단행했다. 이에 따른 현재 한은 기준금리는 3.50%로, 2008년 11월의 4.00% 이후 최고치다.
금융권 관계자는 "코로나19에 따른 경제적 악영향의 최전선에 있던 자영업자들의 여건 상 높아진 대출 이자율로 인한 부담이 한층 가중되고 있다"며 "다른 민간 은행들과 달리 중소기업 대출의 리스크를 더 떠안을 수 있는 기업은행의 존재감이 점점 커지고 있다"고 말했다.

 네이버에서 데일리안 구독하기
 다음에서 데일리안 구독하기


 실시간 랭킹뉴스




댓글 쓰기